
מחבר/ת


מחקר זה של מרכז טאוב מתייחס לתחושה שמדד המחירים לצרכן אינו משקף את יוקר המחיה הממשי כפי שהוא נחווה על ידי משקי הבית בישראל. עורכי המחקר, פרופ' בנימין בנטל וד"ר לביב שאמי, מראים כי אי-הכללת "עלות הכסף" (הריבית שמשלמים משקי הבית על משכנתאות ועל האשראי הצרכני) במדד המחירים לצרכן גורמת להערכת חסר של העומס הכלכלי המוטל על משקי הבית, במיוחד בתקופות של עליות חדות בריבית.
מדד המחירים לצרכן בישראל, כמקובל ברוב מדינות העולם, מודד את מחירי סל מוצרי הצריכה והשירותים. בסעיף הדיור בבעלות, המהווה כ-18% מהמדד, המדידה מתבססת על שיטת "שכר דירה זקוף" – הערכה היפותטית של שכר הדירה שהיו משלמים בעלי הדירות אילו שכרו את דירותיהם. שיטה זו אמנם משרתת את הגדרתו הסטנדרטית של המדד ככלי למדידת את השינויים במחירי סל הצריכה, אך היא מתעלמת לחלוטין ממחירי הדירות עצמם ומעלויות המימון והריבית, המשפיעים באופן ישיר ומיידי על החזרי משכנתאות ועל תזרים ההוצאות של משקי הבית.
תחשיב הכולל את עלות מימון הדיור מראה כי הזינוק בריבית המשכנתאות הוא מנוע מרכזי להתייקרות הדיור בפועל
כדי לבחון את היקף הפער, החוקרים פיתחו מדד משלים שבו רכיב הדיור בבעלות אינו מחושב לפי שכר דירה זקוף אלא לפי עלות מימון הדיור בפועל (מכפלת מחירי הדירות בריבית המשכנתאות המשוקללת). ממצאי המחקר מראים כי בעוד המדד הרשמי מציג תנודתיות מתונה, המדד המשלים מגיב בעוצמה רבה לשינויים בתנאי המימון. פער קיצוני במיוחד נרשם בשנים 2022–2023, כאשר בנק ישראל העלה את הריבית במשק. בשנים אלו, שבהן הריבית הממוצעת המשוקללת על משכנתאות זינקה בעשרות אחוזים (זינוק של כ-42% ב-2022 ושל כ-68% ב-2023), זינק המדד המשלים בקצב מהיר פי 4 ופי 6 מהמדד הרשמי. לפי החוקרים, העלייה בעלות הדיור בשנים הללו נבעה בעיקר מהזינוק החד בריבית, אך גם ממחירי הדירות שהוסיפו לעלות. להחליף תרשים
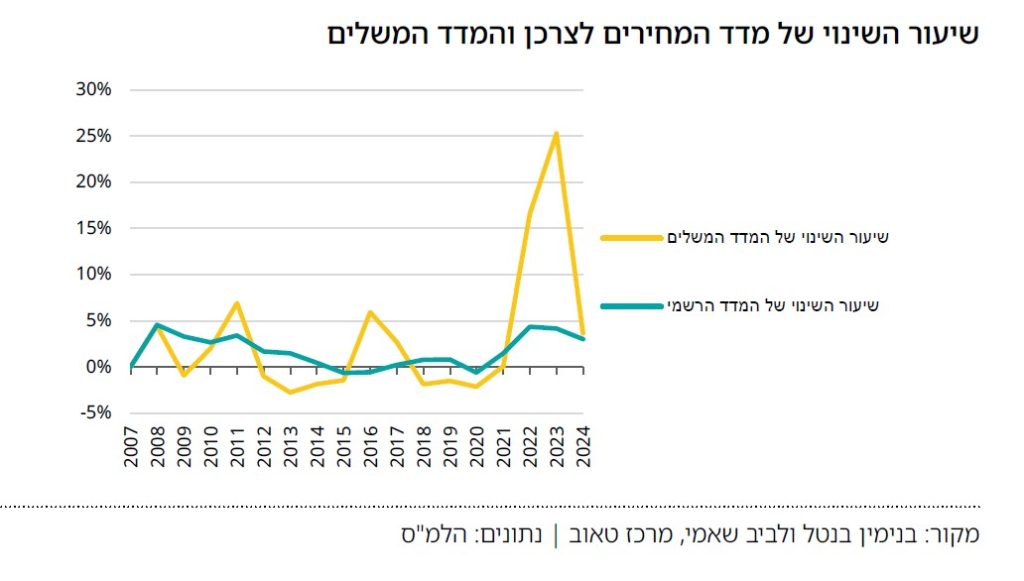
משנת 2016 – זינוק חד במחיר החוב של משקי בית
מלבד המדד המשלים חישבו החוקרים עבור השנים 2016–2024 מדד נוסף – "מדד עלות הכסף" – שנועד לעקוב אחר השינויים בתנאי המימון (הריביות) של החוב של משקי הבית, הכולל לצד משכנתאות גם אשראי צרכני שלא לדיור. המדד מראה כי בעוד קצב האינפלציה הרשמי נשאר מרוסן יחסית, משנת 2022 זינק מחיר האשראי והחוב של הציבור בישראל לרמות שיא. דבר זה מבטא שחיקה בפועל של יכולת הצריכה של משקי הבית שלא באה לידי ביטוי במדד הרשמי כפי שהוא מתפרסם על ידי הלמ"ס.
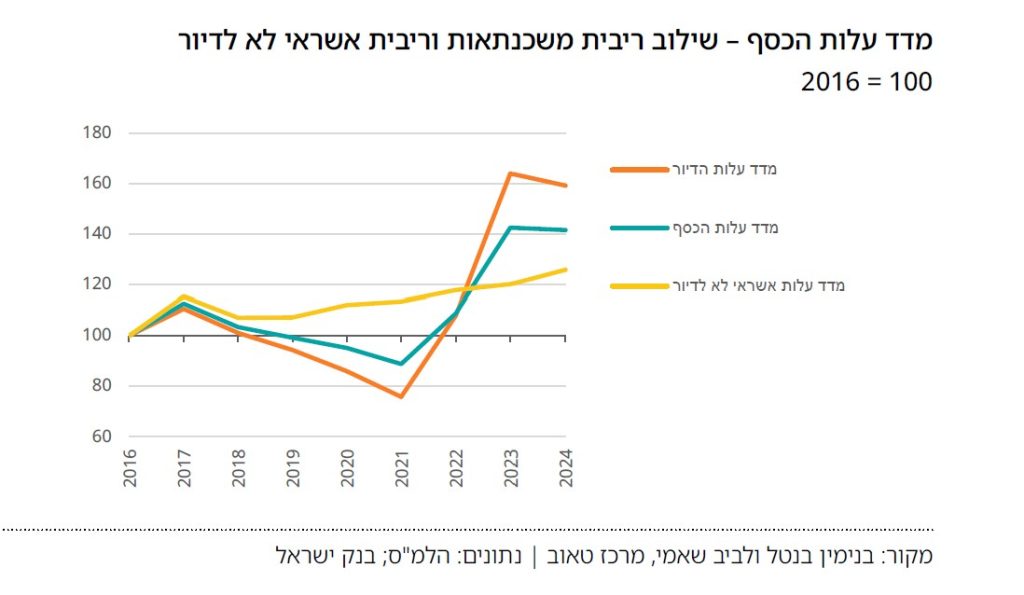
מדד עלות הכסף – שילוב ריבית משכנתאות וריבית אשראי לא לדיור
החוקרים מדגישים כי המחקר אינו מבקש לערער על תוקפו של מדד המחירים לצרכן ככלי למדידת אינפלציה או להצביע על צורך בהחלפתו. עם זאת, כאשר המדד משמש בפועל כמדד הייחוס העיקרי ליוקר המחיה ולמדיניות הכלכלית, היעדר התייחסות לעלות הכסף יוצר פער פרשני חמור. לכן הם ממליצים שלצד המדד הרשמי יחושבו ויפורסמו מדדים משלימים המביאים בחשבון גם את עלויות המימון, כדי לספק למקבלי ההחלטות ולציבור תמונה מציאותית ומקיפה יותר של העומס הכלכלי שחווים משקי הבית בישראל.
מחקרים נוספים בנושא

תמונת מצב המדינה 2026: תרשימים בנושאי חברה וכלכלה בישראל
מרכז טאוב מפרסם את חוברת "תמונת מצב המדינה" לשנת...
אבי וייס
הון ציבורי וצמיחה בישראל
בעקבות אירועי שבעה באוקטובר ניצב המשק הישראלי בפני מציאות...
בנימין בנטל מיכאל דבאוי
האם המשק הישראלי במגמת התאוששות?
פרק המאקרו-כלכלה, דוח מצב המדינה לשנת 2025: המשק הישראלי...
בנימין בנטל לביב שאמי
ההשלכות הפיסקליות של שינויים בהרכב הדמוגרפי: גידול דיפרנציאלי והזדקנות בקרב שלוש קבוצות האוכלוסייה העיקריות בישראל
אוכלוסיית ישראל, שהולכת וגדלה במהירות, כוללת שלוש תת-אוכלוסיות עיקריות:...
קיריל שרברמן אלכס וינרב